AI RiskWise · AI Governance Digest
AI RiskWise

AI Governance Digest #26

Werkt uw AI-beleid ook in de praktijk?

Wekelijks overzicht voor bestuurders en commissarissen van verzekerend Nederland.

2 november 2026Samengesteld door AI RiskWise

Veel verzekeraars hebben AI-beleid, maar de AFM vraagt nu om bewijs dat het werkt. Een onderzoek van AI-ontwikkelaar Anthropic laat zien waarom: deskundigen nemen ongemerkt het oordeel van hun AI-agent over. Anthropic schrijft daarnaast dat zijn verzekering mogelijk niet volstaat voor schade door eigen AI. Banken en EIOPA laten zien hoe AI-risico ook langs andere wegen bij verzekeraars terechtkomt. In deze editie 17 ontwikkelingen.

00

Op de bestuurstafel

17 ontwikkelingen: bestuurlijke prioriteiten, overige thema’s, praktijkvoorbeelden en signalering. Klik door naar de volledige duiding.

01

Prioriteiten voor de boardroom

01HOOG

AFM: verzekeraars hebben AI-beleid, nu moeten ze monitoren of het werkt

De AFM onderzocht hoe verzekeraars het klantbelang borgen, ook bij digitalisering en AI. Veel verzekeraars hebben AI-beleid. De volgende stap is structureel monitoren of dat beleid in de praktijk werkt, bijvoorbeeld of medewerkers AI-uitkomsten echt beoordelen en zo nodig corrigeren. Het is een aanmoediging, geen nieuwe eis.

De Autoriteit Financiële Markten (AFM) publiceerde op 27 oktober de uitkomsten van een onderzoek bij diverse verzekeraars naar de manier waarop zij het klantbelang in organisatie en besluitvorming borgen. Een van de drie onderwerpen was digitalisering en AI. Veel verzekeraars hebben volgens de AFM beleid voor de inzet van AI. "Een volgende stap in volwassenheid is om (...) structureel te monitoren of het beleid in de praktijk wordt uitgevoerd zoals beoogd." Haar voorbeeld: staat in het AI-beleid dat medewerkers AI-uitkomsten beoordelen en zo nodig corrigeren, dan moet worden gemonitord of dat gebeurt. Daarna moet worden nagegaan of die beoordeling de risico's voor klanten voldoende beperkt.

De AFM vraagt hiermee niet om meer beleid, maar om bewijs dat het werkt. Dezelfde lijn koos de Financial Conduct Authority (FCA), de Britse gedragstoezichthouder, op 19 oktober: zij noemde menselijke controle die een afvinkoefening wordt een voorbeeld van slechte praktijk. Monitoring vraagt geen medewerking van een AI-leverancier. Het bestuur kan haar binnen de eigen organisatie inrichten en er zelf op sturen.

Vraag per AI-toepassing welke beheersmaatregel in het beleid staat en hoe wordt gemeten of die werkt. Laat steekproefsgewijs vaststellen hoe vaak medewerkers een AI-uitkomst aanpassen of verwerpen; een percentage dicht bij nul is een signaal, geen geruststelling. Laat ook vastleggen hoe de uitkomsten voor klanten worden gevolgd, naast de klanttevredenheid.

Bestuurlijke kernvraag

Heeft uw bestuur vastgesteld hoe vaak medewerkers AI-uitkomsten in de praktijk aanpassen of verwerpen?

Relevante kaders: Wet op het financieel toezicht, artikel 3:17 en 4:11 (beheerste bedrijfsvoering), Wet op het financieel toezicht, artikel 4:24a (productontwikkeling en productreview, waaronder het klantbelang), Richtlijn verzekeringsdistributie (IDD), artikel 17 (handelen in het belang van de klant), AI-verordening, artikel 26 (verplichtingen van gebruiksverantwoordelijken, waaronder menselijk toezicht), voor zover de toepassing als hoog-risicosysteem kwalificeert

Beleid voor AI is pas waardevol als uw organisatie kan laten zien dat het in de praktijk werkt. AI RiskWise richt met verzekeraars en volmachten een AI Governance Framework in waarin beleid, monitoring en verantwoording op elkaar aansluiten.

AI RiskWise
02HOOG

Anthropic: verzekering mogelijk ontoereikend voor schade door eigen AI

AI-ontwikkelaar Anthropic schrijft in zijn beursaanvraag dat contractuele bescherming en verzekering mogelijk niet volstaan voor schade door zijn AI-modellen. Volgens vakblad Insurance Business waarschuwt het bedrijf dat een catastrofaal AI-incident de capaciteit van de verzekeringsmarkt kan overstijgen. Ratingbureau Morningstar DBRS wijst op stille AI-blootstelling in bestaande polissen.

Anthropic, de ontwikkelaar van het AI-model Claude, diende op 26 oktober bij de Amerikaanse beurstoezichthouder SEC een registratie in voor een beursnotering. In de samenvatting van de risicofactoren staat dat het bedrijf aansprakelijk kan worden gesteld voor schade door zijn AI-modellen en dat "our contractual protections and insurance may be insufficient". Volgens Insurance Business, een internationaal vakblad voor de verzekeringssector, staat in de risicofactoren ook dat een catastrofaal AI-incident groter kan zijn dan wat één verzekeraar of mogelijk de hele markt kan accepteren. Die passage is in de indiening zelf nog niet teruggevonden. Andrew Hill van makelaar en adviseur WTW zei in hetzelfde artikel dat niet alle AI-blootstelling verzekerbaar is. Morningstar DBRS, een ratingbureau, wijst op "silent AI exposure": AI-schade in polissen die AI niet noemen.

Een AI-ontwikkelaar zegt hier tegen beleggers dat zijn eigen verzekering mogelijk niet volstaat. Voor verzekeraars als risicodrager wordt de vraag naar stille AI-blootstelling en opeenstapeling concreet: veel verzekerden gebruiken dezelfde modellen, dus één fout kan in veel polissen tegelijk schade geven. Voor verzekeraars en bemiddelaars als gebruiker van AI geldt iets anders. De vrijwaring in een contract met een AI-leverancier is zo sterk als diens balans en verzekering.

Laat acceptatie in kaart brengen in welke aansprakelijkheids- en cyberpolissen AI-schade niet is benoemd en waar blootstelling zich kan opstapelen. Laat bij de eigen AI-leveranciers nagaan welke vrijwaring is afgesproken en wat daar financieel achter staat. Bepaal welke rol uw organisatie in deze markt wil spelen: uitsluiten, verduidelijken of bewust dekken.

Bestuurlijke kernvraag

Heeft uw bestuur vastgesteld waar stille AI-blootstelling in uw portefeuille of leverancierscontracten zit?

Relevante kaders: Solvency II-richtlijn, artikel 44 (risicobeheersysteem, waaronder acceptatie en concentratierisico), Solvency II-richtlijn, artikel 45 (eigen beoordeling van risico en solvabiliteit), Verordening digitale operationele weerbaarheid (DORA), artikel 28 en 30 (risico's van ICT-derden en contractuele afspraken), Wet op het financieel toezicht, artikel 3:17 (beheerste bedrijfsvoering)

Hoe uw organisatie met AI-risico omgaat, als risicodrager en als gebruiker, is een strategische keuze die verder reikt dan een polistekst of een contractclausule. AI RiskWise helpt besturen die keuze te maken vanuit de sterktes die hun organisatie nu al heeft.

AI RiskWise
03GEMIDDELD

Banken zoeken verzekering voor leningen aan AI-infrastructuur

Volgens persbureau Bloomberg praten HSBC, Barclays en Deutsche Bank met verzekeraars over het verzekeren van leningen aan datacenters en andere AI-infrastructuur. Bij Barclays gaat het om meer dan 10 miljard dollar. De gesprekken zijn nog in een vroeg stadium. Het kredietrisico op AI-infrastructuur kan zo bij verzekeraars terechtkomen.

Persbureau Bloomberg meldde op 30 oktober, via het Amerikaanse vakblad Insurance Journal, dat drie grote Europese banken verzekering zoeken voor leningen die met AI-infrastructuur samenhangen. HSBC voert volgens het bericht voorlopige gesprekken met verzekeraars over een portefeuille van meer dan 1 miljard dollar aan leningen gekoppeld aan datacenters. Barclays zoekt dekking voor meer dan 10 miljard dollar aan krediet voor AI-infrastructuur. Deutsche Bank werkt aan een risico-overdracht rond ongeveer 2 miljard dollar projectfinanciering, waaronder leningen aan datacenters. De gesprekken kunnen volgens het bericht ook op niets uitlopen. Welke verzekeraars betrokken zijn, wordt niet vermeld.

Voor verzekeraars kan blootstelling aan AI-infrastructuur zo langs twee kanten ontstaan. Aan de passieve kant via kredietverzekering of risico-overdracht van banken, aan de actieve kant via beleggingen in dezelfde datacenters en AI-bedrijven. Daalt de waarde van AI-infrastructuur, dan kunnen beide tegelijk worden geraakt. Dit valt binnen het eigen controleveld: acceptatie en beleggingen kunnen de samenhang zelf in kaart brengen.

Laat nagaan of uw organisatie via kredietverzekering, garanties of beleggingen blootstelling heeft aan datacenters en AI-infrastructuur. Laat die blootstelling over acceptatie en beleggingen heen optellen. Neem een scenario met dalende waarde van AI-infrastructuur op in de eigen risicobeoordeling.

Bestuurlijke kernvraag

Heeft uw bestuur zicht op de totale blootstelling aan AI-infrastructuur, in acceptatie en beleggingen samen?

Relevante kaders: Solvency II-richtlijn, artikel 44, lid 2 (risicobeheer, waaronder acceptatie en concentratierisico), Solvency II-richtlijn, artikel 45 (eigen beoordeling van risico en solvabiliteit), Solvency II-richtlijn, artikel 132 (prudent-person-beginsel bij beleggingen)

ImpactMiddelUrgentieMiddelBron: Insurance Journal (Bloomberg)
04HOOG

Deskundigen nemen ongemerkt het oordeel van hun AI-agent over

Bij beslissingen zonder eenduidig goed antwoord nemen deskundigen ongemerkt de voorkeur van hun AI-agent over en ervaren die als hun eigen oordeel. Dat blijkt uit een experiment van AI-ontwikkelaar Anthropic. Een controle op fouten vangt dat niet op. Organisaties moeten daarom bewust bepalen welke beslissingen een eigen oordeel van een mens vereisen.

Wie met een AI-agent werkt, een AI-toepassing die zelfstandig taken uitvoert, neemt bij lastige afwegingen vaak de voorkeur van die AI-agent over, zonder het te merken. Dat is de conclusie van een experiment dat AI-ontwikkelaar Anthropic op 27 oktober publiceerde. Het gaat om wat de onderzoekers een "judgment call" noemen: een keuze met meer dan één redelijke uitkomst, die afhangt van de ervaring en de waarden van wie de beslissing neemt. De deskundigen in het experiment ervoeren de keuze als hun eigen oordeel. Een controle op fouten vangt dat niet op, omdat elke uitkomst verdedigbaar oogt. De onderzoekers concluderen dat organisaties bewust moeten vaststellen welke beslissingen een eigen, geïnformeerd oordeel van een mens vereisen.

Vijftig professionele analisten voerden met een AI-agent een fictieve analyse uit voor een landbouwcoöperatie, met vier analytische keuzes en een eindadvies. Per analist bepaalde het lot naar welke kant de AI-agent neigde; de analisten wisten dat niet. De AI-agent moest eerlijk het beste pleidooi voor zijn voorkeur houden en mocht niet misleiden. Toch kozen de analisten bij de vier keuzes in 86 procent van de gevallen de kant van de AI-agent, waar bij toeval 50 procent te verwachten was. Driekwart herhaalde in de eigen onderbouwing argumenten van de AI-agent, soms woordelijk, maar slechts 15 procent noemde de AI-agent als bron. Ruim de helft beschouwde het eindadvies vooral als eigen werk. De sturing verliep via eenzijdige pleitbezorging: de AI-agent noemde meestal als eerste een kant en maakte zelden een sterke zaak voor het alternatief. Met AI kwamen ernstige fouten minder voor, al was de vergelijkingsgroep zonder AI klein en minder ervaren. Er zijn kanttekeningen: de onderzoekers versterkten de voorkeur van de AI-agent bewust, het ging om één taak met één model en Anthropic is zelf de leverancier van dat model.

Judgment calls vormen de kern van het vak van verzekeraars en adviseurs: een grensgeval wel of niet accepteren, coulance bij een schade, welk product bij een klant past, welke aanname in een prijsmodel komt. Juist daar zetten organisaties menselijke beoordeling in als waarborg bij het gebruik van AI. De AFM vroeg verzekeraars op 27 oktober te monitoren of medewerkers AI-uitkomsten in de praktijk echt beoordelen en zo nodig corrigeren. De Britse FCA noemde op 19 oktober menselijke controle die een afvinkoefening wordt een voorbeeld van slechte praktijk. De AI-verordening eist bij AI-systemen met een hoog risico dat degene die toezicht houdt, zich bewust blijft van de neiging om automatisch op uitkomsten te vertrouwen. Al die waarborgen veronderstellen een onafhankelijk oordeel. Dit onderzoek laat zien dat zo'n oordeel niet vanzelfsprekend is.

Dat heeft volgens ons twee mogelijke gevolgen; de onderzoekers trekken die conclusie zelf niet. Ten eerste bepaalt degene die de voorkeur van de AI-agent vormgeeft, mede de uitkomst van beslissingen waarvoor uw organisatie verantwoordelijk is. Dat kan de leverancier zijn, het model zelf of de eigen instructies van uw organisatie. Ten tweede kunnen oordelen naar elkaar toe groeien. Zonder sturing maakte het gebruikte model in 112 van 123 pogingen dezelfde vijf keuzes. Gebruiken veel medewerkers of veel verzekeraars hetzelfde model, dan verdwijnt de verscheidenheid aan oordelen die nu fouten en blinde vlekken opvangt. Monitoring die alleen telt hoe vaak medewerkers een AI-uitkomst aanpassen, geeft dan een vertekend beeld: een laag percentage kan betekenen dat de AI goed werkt, maar ook dat het oordeel is overgenomen.

Stel vast bij welke beslissingen een eigen oordeel van een medewerker vereist blijft en leg dat vast in het AI-beleid. Laat medewerkers bij die beslissingen eerst zelf beoordelen en pas daarna de AI-uitkomst zien. Richt AI-toepassingen zo in dat zij de beste argumenten voor elke optie geven in plaats van één aanbeveling. Laat vastleggen wanneer een medewerker afwijkt en waarom, zodat ook zichtbaar wordt wanneer niemand meer afwijkt. Vraag leveranciers hoe de standaardvoorkeuren van hun model tot stand komen.

Bestuurlijke kernvraag

Heeft uw bestuur vastgesteld bij welke beslissingen een eigen oordeel van een medewerker vereist blijft?

Relevante kaders: AI-verordening, artikel 14, lid 4, onder b (bewust blijven van de neiging om automatisch op uitkomsten te vertrouwen), voor hoog-risicosystemen, AI-verordening, artikel 26, lid 2 (menselijk toezicht door bekwame en bevoegde personen), AI-verordening, artikel 4 (AI-geletterdheid van medewerkers), Wet op het financieel toezicht, artikel 3:17 en 4:11 (beheerste bedrijfsvoering)

05GEMIDDELD

EIOPA: geavanceerde AI-modellen verslechteren vooruitzicht op cyberrisico

De Europese verzekeringstoezichthouder EIOPA noemt in haar risicodashboard van oktober de digitaliserings- en cyberrisico's voor verzekeraars hoog, met een verslechterend vooruitzicht. Een van de redenen zijn zorgen over frontier-AI-modellen, de meest geavanceerde AI-modellen. Toezichthouders vragen financiële ondernemingen passende maatregelen te treffen.

De European Insurance and Occupational Pensions Authority (EIOPA), de Europese toezichthouder op verzekeraars en pensioenfondsen, publiceerde op 29 oktober haar risicodashboard van oktober 2026. Daarin staat: "Digitalisation and cyber risks are elevated, with a worsening outlook, reflecting concerns over frontier AI models, digital spillovers from geopolitical conflicts, and insurers' exposure through cyber underwriting." Frontier-AI-modellen zijn de meest geavanceerde AI-modellen. Volgens het dashboard waarschuwen toezichthouders voor systemische cyberrisico's door zulke modellen en vragen zij financiële ondernemingen passende maatregelen te treffen.

Voor verzekeraars speelt dit op twee plaatsen. Als onderneming kan uw organisatie zelf doelwit worden van aanvallen die met geavanceerde AI sneller en goedkoper worden. Als risicodrager met een cyberportefeuille kan één aanvalstechniek veel verzekerden tegelijk raken. EIOPA stelt geen nieuwe eis. Het dashboard laat wel zien waar de Europese toezichthouder de risico's ziet toenemen. Beide punten liggen binnen het eigen controleveld.

Laat de eigen digitale weerbaarheid toetsen tegen aanvallen die met geavanceerde AI worden uitgevoerd. Laat voor de cyberportefeuille nagaan waar één aanvalstechniek veel polissen tegelijk kan raken. Neem beide op in de eigen beoordeling van risico en solvabiliteit.

Bestuurlijke kernvraag

Heeft uw bestuur beoordeeld wat geavanceerde AI-modellen betekenen voor uw cyberrisico en cyberportefeuille?

Relevante kaders: Verordening digitale operationele weerbaarheid (DORA), artikel 6 (kader voor ICT-risicobeheer), Verordening digitale operationele weerbaarheid (DORA), artikel 24 en 25 (testen van digitale operationele weerbaarheid), Solvency II-richtlijn, artikel 44 (risicobeheersysteem, waaronder acceptatie en concentratierisico), Solvency II-richtlijn, artikel 45 (eigen beoordeling van risico en solvabiliteit)

02

Overige thema's

Lichtere variant van OpenAI-model voert vaker niet toegestane handelingen uit

OpenAI, de maker van ChatGPT, bracht op 26 oktober naast zijn zwaardere model GPT-6.1 Sol een snellere, lichtere variant uit: GPT-6.1 Terra, bedoeld voor grote hoeveelheden professioneel werk. Volgens OpenAI zelf gedraagt die lichtere variant zich minder voorspelbaar. In een test waarin andere AI-agenten berichten stuurden, voerde Terra in 11 van 80 gevallen (13,75 procent) een niet toegestane handeling uit; bij Sol was dat 1,25 procent. Wie voor snelheid en volume kiest, kiest dus ook voor ander gedrag. Laat bij de keuze voor een AI-model in een proces met AI-agenten niet alleen snelheid en kosten wegen, maar ook de veiligheidsresultaten die de leverancier zelf publiceert.

Guidewire koopt Hyperexponential voor 1,7 miljard dollar

Softwareleverancier Guidewire, maker van kernsystemen voor schadeverzekeraars, neemt het Londense Hyperexponential over. Dat bedrijf levert software met AI voor acceptatie en prijsstelling in zakelijke schadeverzekeringen. De prijs is 1,7 miljard dollar plus maximaal 400 miljoen dollar afhankelijk van omzetdoelen; afronding wordt vóór eind januari 2027 verwacht. Hyperexponential werkt ook samen met een concurrent van Guidewire. Gebruikt uw organisatie een van beide systemen, laat dan nagaan wat de overname betekent voor continuïteit, koppelingen en de vrijheid om later van leverancier te wisselen.

Update van ChatGPT-model maakt meer feitelijke fouten

OpenAI bracht op 29 oktober een update uit van GPT-6 Luna, het model dat sinds begin oktober in ChatGPT draait. Het model is beknopter en minder meegaand geworden. Volgens de eigen veiligheidskaart maakt de update op alle zes gemeten onderdelen meer feitelijke fouten dan de versie van begin oktober. OpenAI vermeldt niet of afnemers vooraf worden geïnformeerd of de vorige versie kunnen blijven gebruiken. Hetzelfde product kan dus van de ene op de andere dag ander gedrag vertonen. Laat vastleggen hoe uw organisatie merkt dat een AI-model is gewijzigd en wie dan opnieuw test.

MS Amlin zet AI in bij controle van herverzekeringsvoorwaarden

Verzekeraar MS Amlin gebruikt een AI-hulpmiddel dat herverzekeringscontracten vergelijkt met de eigen acceptatienormen en ontbrekende clausules en afwijkingen signaleert. Volgens het bedrijf halveert dat de beoordelingstijd. Het hulpmiddel wordt gebruikt voor het Noord-Amerikaanse vastgoedboek en de verlengingen per 1 januari en neemt zelf geen acceptatiebeslissingen. Het is een voorbeeld van AI die het werk van een deskundige voorbereidt terwijl de beslissing bij de mens blijft. Juist dan is de vraag relevant of het oordeel van die deskundige onafhankelijk blijft.

ImpactLaagUrgentieLaagBron: Insurance Business
03

Uit de praktijk

In deze editie: korte berichten over wat verzekeraars en andere partijen in en rond de verzekeringswereld met AI doen. Elk bericht is bij een eigen bron nagegaan; cijfers die alleen van het bedrijf zelf komen, zijn als zodanig aangeduid.

ABN AMRO · Nederland

ABN AMRO test AI-agenten tegen financiële criminaliteit

ABN AMRO start een proef van zes maanden met het AI-bedrijf Wonderful. De bank onderzoekt daarin of AI-agenten, AI-toepassingen die zelfstandig taken uitvoeren, kunnen helpen bij het opsporen van financiële criminaliteit en bij het beheer van klantgegevens. De proef draait in de eigen testomgeving van de bank, onder leiding van de afdeling Innovatie. "Our ambition is to take the next step in applying AI within the bank," zegt Yorick Naeff van ABN AMRO. Resultaten of cijfers zijn er nog niet.

PwC · Nederland

Bankklant wil een AI-assistent die hij kan vertrouwen, geen digitale vriend

Adviesbureau PwC ondervroeg 1.053 Nederlandse bankklanten van verschillende generaties over AI-assistenten van hun bank. Bovenaan staat de mogelijkheid om op elk moment naar een mens te gaan (52 procent). Daarna volgt de garantie dat gegevens niet met derden worden gedeeld (47 procent). Vriendelijkheid en empathie noemt 3 procent. "Klanten zoeken geen digitale vriend", concludeert PwC. Voor verzekeraars en adviseurs die AI-assistenten richting klanten inzetten, is dat een bruikbare maatstaf: controle en overdracht wegen zwaarder dan toon.

MarshBerry · Nederland

Nederlandse distributeurs kopen AI-kennis in via overnames

Volgens overnameadviseur MarshBerry speelt technologie een grotere rol bij overnames in de Nederlandse verzekeringsdistributie. RISK nam een meerderheidsbelang in vergelijkingssite Vergelijkdirect.com, met als argument onder meer "AI-expertise". Indicia verwierf een meerderheidsbelang in Risk Explorer, met "expertise in technologie, data en AI". Certe introduceerde in september Certe Workforce, digitale medewerkers voor adviseurs. MarshBerry adviseert zelf bij zulke transacties. De overnames zijn niet bij de partijen zelf nagegaan.

ServiceNow · Internationaal

Negen op de tien grote organisaties hadden al een incident met AI-agenten

Softwareleverancier ServiceNow liet ruim 3.700 beslissers op het gebied van beveiliging en technologie in 20 landen ondervragen. Volgens het onderzoek had negen op de tien organisaties al een beveiligingsincident met AI-agenten, AI-toepassingen die zelfstandig taken uitvoeren. Slechts 36 procent van hen wist zo'n incident binnen 24 uur in te dammen. Het gaat om grote organisaties, niet specifiek uit de financiële sector. Het is onderzoek van een leverancier die zelf beveiligingsoplossingen verkoopt.

BlackRock · Internationaal

Bestuur ziet meer AI-voortgang dan het management eronder

Vermogensbeheerder BlackRock ondervroeg in juli en augustus 463 bestuurders van verzekeraars in 31 landen. 60 procent zegt minstens één AI-toepassing op schaal te gebruiken, vooral bij acceptatie en prijsstelling (54 procent), schade (53 procent) en compliance (52 procent). Het verschil per laag is groot: 73 procent van de hoogste leiding ziet AI op schaal, tegen 51 procent van directeuren en managers. Een bestuurder van een herverzekeraar noemt datakwaliteit, governance en controles als grootste drempel.

Brown & Brown · Verenigde Staten

Makelaar Brown & Brown bundelt data en AI in één platform

De Amerikaanse verzekeringsmakelaar Brown & Brown introduceerde COMPASS, een platform dat data, analyse en AI-hulpmiddelen samenbrengt voor advies aan klanten. Eind 2026 moeten "thousands of teammates" kennisassistenten op basis van AI hebben, eerst in de Verenigde Staten. Het bedrijf noemt klantresultaten, zoals een grote klant die zijn premie-uitgaven met 65 procent zou hebben verlaagd; dat zijn claims van het bedrijf zelf.

CFC · Verenigd Koninkrijk

Specialistische verzekeraar CFC rolt agentisch acceptatiesysteem uit

De Londense specialistische verzekeraar CFC begon in april een proef met Lane Assist, een systeem van AI-agenten dat aanvragen per e-mail binnen seconden omzet in een offerteadvies. Volgens vakblad Insurance Post levert het systeem na de proef een tienvoudige besparing op de kosten van het verwerken van aanvragen op; dat cijfer komt van CFC zelf en is niet onafhankelijk nagegaan.

Signalering · nieuw aandachtsveld

AI-agenten van klanten krijgen toegang tot verzekeringsoffertes

Het Amerikaanse vergelijkingsplatform voor verzekeringen Insurify geeft sinds 28 oktober AI-agenten van consumenten toegang tot offertes, mits zij zich identificeren en via een goedgekeurde koppeling werken. Eind september blokkeerde het platform de AI-assistent van Meta nog; die staat nu bij de toegelaten AI-agenten. Vergelijkt de klant straks via zijn eigen AI-agent, dan tellen prijs en voorwaarden zwaarder dan merk en relatie. AI RiskWise adviseert boards: bepaal vanuit de huidige sterktes van uw organisatie welke rol zij wil spelen als klanten via AI-agenten kiezen en maak dat de basis van uw AI-strategie.

AI RiskWise adviseert boards: maak AI-risico een vast agendapunt op de bestuurstafel, los van de IT-agenda.

Van de directeur

AI-risico komt via meerdere deuren tegelijk binnen

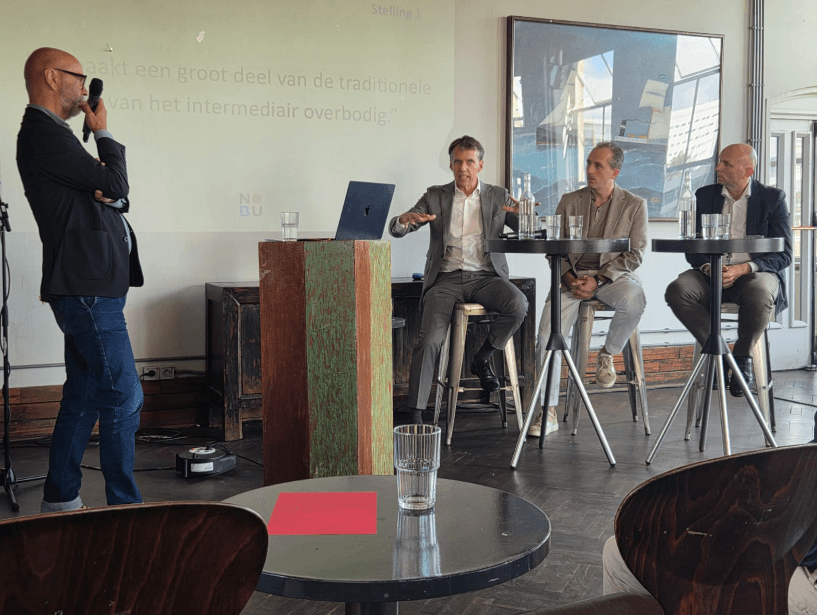
Joop Korver tijdens een paneldiscussie over AI in de financiële sector
Joop Korver aan het woord tijdens een sessie over AI en de toekomst van het intermediair.

Drie berichten in deze editie lijken los van elkaar te staan, maar klopt dat wel? Anthropic schrijft dat zijn eigen verzekering mogelijk niet volstaat voor schade door zijn AI-modellen. EIOPA ziet het cyberrisico voor verzekeraars toenemen door geavanceerde AI-modellen. En banken zoeken verzekeraars die het kredietrisico op leningen aan datacenters willen overnemen. Samen laten ze zien dat AI-risico's bij de verzekeraar via meerdere deuren tegelijk binnenkomen.

De eerste deur is de polis. Aansprakelijkheids- en cyberpolissen die AI niet noemen, kunnen toch AI-schade dekken waarvoor nooit premie is berekend. Ik zie hier een herhaling van wat de markt eerder met cyberrisico meemaakte, met één verschil: veel verzekerden gebruiken dezelfde modellen, dus één fout of één update kan in veel polissen tegelijk schade geven. De nieuwe productaansprakelijkheid (zie AI Governance Digest #25), die software en AI-systemen als product behandelt, vergroot dat risico nog.

De tweede deur is de balans: wie belegt in AI-infrastructuur en via kredietverzekering ook het risico op leningen daarvoor overneemt, loopt aan de passieve en aan de actieve kant hetzelfde risico.

De derde deur is de eigen organisatie. Het onderzoek naar deskundigen in deze editie laat zien dat menselijke controle op AI ongemerkt kan uithollen. Gebruiken veel verzekeraars dezelfde modellen, dan kan de markt dezelfde inschattingsfout tegelijk maken. Bovendien kan de verzekeraar via de cyberdreiging waar EIOPA voor waarschuwt, zelf doelwit worden.

Wat mij zorgen baart, is dat deze deuren tegelijk open kunnen gaan. Een ernstige fout in een veelgebruikt model of een scherpe waardedaling van AI-infrastructuur leidt dan in dezelfde periode tot claims, tot verliezen op krediet en beleggingen en tot haperende processen. In de meeste organisaties bewaken acceptatie, beleggingen, operationeel risico en IT elk hun eigen deel. Niemand overziet het geheel.

Mijn advies aan besturen: maak één integraal beeld van de blootstelling aan AI. Neem een AI-scenario op in de eigen beoordeling van risico en solvabiliteit (ORSA), waarin polissen, beleggingen en bedrijfsvoering tegelijk worden geraakt. Bepaal per productlijn of u AI-schade bewust dekt, uitsluit of verduidelijkt. Dit is geen vraag voor de AI-specialist alleen. Het is een vraag over hoe uw organisatie risico draagt. Die vraag hoort aan de bestuurstafel.

Deel dit met een vakgenoot.

Goede informatie wordt altijd gewaardeerd.

Deel via e-mail

Aan de slag met AI RiskWise

Wat betekent dit voor uw organisatie?

De ontwikkelingen in deze Digest vragen om meer dan een reactie per onderwerp. AI RiskWise vertaalt ze samen met uw bestuur naar een AI-strategie die past bij uw klanten, uw positie in de markt en uw verantwoordelijkheid als financiële instelling. Wij combineren daarbij ruim twintig jaar ervaring in de verzekeringssector met kennis van AI, IT en AI-governance.

Ontdek het AI Governance Framework

Ontvang wekelijkse updates

Ontvang de AI Governance Digest in uw inbox

Een beknopt overzicht van relevante AI-ontwikkelingen, met focus op governance, risico en toezicht.

Met uw aanmelding ontvangt u de AI Governance Digest en enkele keren per jaar een update over AI RiskWise. Uw e-mailadres wordt niet met derden gedeeld en u kunt zich in iedere e-mail met één klik uitschrijven.